Mercado energético
Argentina podría comenzar a exportar gas natural hacia Bolivia
Un informe de la consultora Alpes Energy proyecta que Bolivia se convertirá en un comprador neto para 2032 tras registrar una caída del 53% en su producción. La Argentina sumará un mercado estratégico a través del Gasoducto Norte y el Gasoducto Manuel Belgrano.
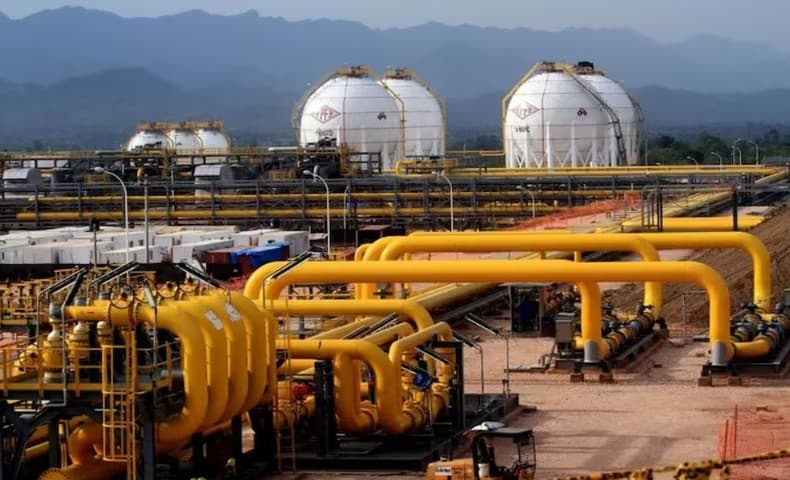
El mapa energético de Sudamérica registrará una modificación estructural hacia el año 2031, momento en el cual la República Argentina podría comenzar a exportar gas natural hacia Bolivia.
La proyección surge de un estudio técnico elaborado por la firma comercializadora Alpes Energy, que analiza el declive sostenido de los yacimientos maduros del país vecino en contraste con la expansión de la extracción no convencional en la Cuenca Neuquina, impulsada por el desarrollo del yacimiento Vaca Muerta.
La eventual inversión de la balanza comercial ocurre tras cerca de dos décadas en las que Bolivia funcionó como el principal proveedor de gas natural para el mercado argentino a través de contratos de suministro firme, los cuales finalizaron formalmente el 18 de septiembre de 2024.
A partir de esa fecha, las dinámicas operativas comenzaron a modificarse producto del agotamiento de las reservas bolivianas y el incremento de la oferta local.
El declino en Bolivia y la expansión no convencional en Neuquén
Según los datos estadísticos consolidados por Alpes Energy, Bolivia alcanzó su pico máximo de extracción de gas natural en el año 2014, cuando registró un volumen de 59,6 millones de metros cúbicos diarios (MMm³/d).
Desde entonces, la producción estatal inició una tendencia descendente que la llevó de 56,6 MMm³/d en 2016 a una estimación proyectada por la petrolera estatal YPFB de 26,6 MMm³/d para el cierre de 2026. Esta evolución representa una retracción acumulada del 53% en un decenio, con una tasa de declino promedio del 7,3% anual.
En contraposición, la producción hidrocarburífera en la Cuenca Neuquina experimentó un crecimiento del 56% entre 2016 y el período comprendido entre enero y julio de 2026, al elevar sus volúmenes de 70,7 MMm³/d a 110,0 MMm³/d.
Además, el factor determinante de dicho incremento fue el desarrollo del gas no convencional (shale gas), cuya extracción pasó de 26,4 MMm³/d a 97,7 MMm³/d, elevando su participación en la oferta total de la cuenca neuquina del 37% al 89%.
Proyecciones hacia 2032 e infraestructura de transporte
Asimismo, las proyecciones de la consultora señalan que, de no registrarse descubrimientos de gran escala, la extracción total en territorio boliviano caerá a 15,3 MMm³/d para 2031.
Frente a una demanda interna boliviana estimada en 14,0 MMm³/d, el saldo exportable de ese país se reducirá a 1,4 MMm³/d, un margen operativo que no permitirá cubrir contingencias técnicas ni picos de consumo.
Asimismo, hacia el año 2032, la producción anual promedio de Bolivia se ubicará por debajo de sus requerimientos domésticos, transformando al país en un importador neto de gas.
Para viabilizar el envío de los excedentes argentinos hacia el mercado del norte, la infraestructura de transporte cuenta con dos obras fundamentales:
Reversión del Gasoducto Norte: Obra que permite transportar un caudal de hasta 15 MMm³/d desde el centro del país hacia las provincias del Noroeste Argentino (NOA), habilitando la llegada de la producción neuquina hasta la frontera.
Gasoducto Manuel Belgrano: Proyecto diseñado para ampliar la capacidad de evacuación de gas desde Tratayén (Neuquén) hasta La Carlota (Córdoba), cuya fecha de puesta en servicio operativa está prevista para abril de 2029.
Como antecedente operativo de integración de redes, en abril de 2025 se concretó el transporte de 0,5 MMm³/d de gas producido en la Argentina hacia el mercado de Brasil utilizando la infraestructura de ductos existente en territorio boliviano.
Sin embargo, pese a la disponibilidad de recursos en Vaca Muerta, el informe de Alpes Energy remarca que el principal obstáculo para consolidar contratos de exportación firmes con Bolivia radica en la marcada estacionalidad de la demanda argentina.
Durante los meses de invierno, el incremento de la demanda para consumo residencial y generación eléctrica reduce los saldos exportables. En consecuencia, la concreción de un esquema de abastecimiento continuo requerirá el desarrollo de capacidad de transporte, infraestructura de almacenamiento y niveles de producción que eviten depender únicamente de envíos en condición de excedentes interrumpibles.